

Küresel Ticarette Afrika’nın Evrimi ve Makroekonomik Eğilimler
Küresel ticaret mimarisinde Afrika kıtası, muazzam doğal kaynak rezervleri, hızla genişleyen iç pazarı ve stratejik jeopolitik konumu ile tarihsel bir dönüm noktasında bulunmaktadır. 2012 yılına ait tarihsel ihracat verileri ile 2024-2026 dönemine ait güncel makroekonomik eğilimler karşılaştırmalı olarak incelendiğinde, kıtanın ticaret yapısında yavaş ancak yön belirleyici bir yapısal dönüşümün filizlendiği görülmektedir. Son on yıllık süreçte, madenler ve fosil yakıtlar Afrika’nın en büyük ihracat kalemi olmaya devam etse de, bu kategorinin genel büyüme ivmesinde bir yavaşlama yaşanmış; buna karşılık tarımsal ürünler, gıda ve baz metallerde dikkate değer büyüme oranları kaydedilmiştir.1 Bu durum, kıtanın emtia fiyat döngülerine olan geleneksel duyarlılığını yansıtmanın yanı sıra, aşağı yönlü işleme kapasitelerindeki kademeli çeşitlenmeyi ve yerel üretim altyapısının güçlenmeye başladığını işaret etmektedir.
Özellikle Asya ekonomilerinin, kıtanın dış ticaretindeki ağırlığı belirgin bir şekilde artış göstermiştir. Çin ve Hindistan, Afrika’nın ihracat pazarları arasında açık ara en büyük payı almakta olup, 2023 verilerine göre yalnızca Sahra Altı Afrika’nın toplam ihracatında Çin %17,17, Hindistan ise %5,60 oranında paya sahiptir.2 Çin’in kıta genelindeki pazar payı ve doğrudan yabancı yatırımları, ham madde talebi ile eşgüdümlü olarak derinleşirken, Hollanda ve Amerika Birleşik Devletleri gibi geleneksel Batılı partnerler de belirli emtia gruplarında kritik konumlarını korumayı sürdürmektedir.2 Ancak, salt hammadde ihracatına dayalı bu dışa dönük büyüme modeli, kıta ekonomilerini küresel şoklara karşı son derece kırılgan hale getirmektedir. Birleşmiş Milletler Ticaret ve Kalkınma Konferansı (UNCTAD) verileri, kıtadaki 54 ülkenin 45’inin hala tarım, madencilik ve ekstraktif endüstrilerdeki birincil ürün ihracatına bağımlı olduğunu ve toplam mal ihracatının %60’ından fazlasının bu temel kalemlerden oluştuğunu ortaya koymaktadır.4
Kıtanın ihracat potansiyelini maksimize etmesinin önündeki en büyük yapısal engel olan bu emtia bağımlılığı, yapısal dönüşümün hızlandırılamaması durumunda, demografik fırsat penceresinin ekonomik bir darboğaza dönüşmesi riskini taşımaktadır. Bu riskin bertaraf edilmesi için, kıta içi bölgesel değer zincirlerinin güçlendirilmesi ve küresel değer zincirlerine entegrasyonun salt ham madde tedarikçisi rolünden çıkarak, yarı mamul ve nihai ürün seviyesine yükseltilmesi elzemdir.6 Bu bağlamda, Birleşmiş Milletler raporları, Afrika ülkelerinin hayatta kalabilmeleri ve COVID-19 sonrası oluşan çoklu kriz ortamından çıkabilmeleri için bilgi yoğun hizmetlere, bilgi ve iletişim teknolojilerine ve finansal hizmetlere yönelmeleri gerektiğini vurgulamaktadır.5
Bölgesel Ticaretin Yeniden Keşfi ve AfCFTA’nın Dönüştürücü Etkisi
Afrika ekonomilerinin gelişimindeki en kritik kilometre taşlarından biri, kıta içi ticareti serbestleştirmeyi amaçlayan Afrika Kıtasal Serbest Ticaret Bölgesi anlaşmasıdır. AfCFTA, kıtanın uzun süredir muzdarip olduğu sömürgeci kalkınma modeli kalıntısı olan ve ham maddelerin ihraç edilip yüksek katma değerli mamullerin daha yüksek fiyatlarla ithal edildiği döngüyü kırmayı hedeflemektedir.7
Kıta içi ticaretin mevcut yapısı incelendiğinde, bu ticaretin kıta dışı ticarete kıyasla teknolojik yoğunluğu ve katma değeri çok daha yüksek endüstriyel ürünleri barındırdığı görülmektedir.8 Güney Afrika Cumhuriyeti gibi görece sanayileşmiş ülkeler, komşularına makine, araç ve nükleer reaktör parçaları gibi karmaşık ürünler ihraç ederken, dışarıdan ham petrol ve temel gıda maddeleri ithal etmektedir.8 Örneğin, Güney Afrika kıta içindeki ham petrol ihtiyacının %63,8’ini kıta içinden, bunun da %47,9’unu doğrudan Nijerya’dan karşılayarak, Nijerya’yı bu alanda Suudi Arabistan’ın dahi önüne geçiren bir bölgesel entegrasyon örneği sergilemektedir.8 Bu tür tamamlayıcı ticaret ilişkileri, kıta ekonomilerinin kendi içlerinde devasa bir tüketim ve üretim ekosistemi yaratabileceğinin en net göstergesidir.
AfCFTA’nın tam olarak uygulanması halinde, bölgesel değer zincirlerinin genişlemesi, tarife dışı engellerin azalması ve sınırlar ötesi ticaret altyapısının iyileşmesi beklenmektedir. Makroekonomik modellemeler, anlaşmanın 2043 yılına kadar Afrika’nın GSYH’sini yaklaşık %10 oranında artırma ve 32 milyondan fazla insanı aşırı yoksulluktan kurtarma potansiyeline sahip olduğunu göstermektedir.9 Bununla birlikte, anlaşmanın sanayi ve hizmet sektörlerine ivme kazandırarak ihracat çeşitliliğini artırması beklenirken, altyapı eksiklikleri, standart dışı gümrük prosedürleri ve kurumsal kapasite yetersizlikleri gibi yapısal kısıtlamalar nedeniyle kısa vadede arzulanan çeşitlenmenin sağlanması gecikebilmektedir.10 Anlaşmanın sunduğu ölçek ekonomisi fırsatları, yatırımcılar için büyük bir cazibe merkezi yaratırken, üretim kapasitesi düşük ülkelerin dış ticaret açıklarının büyümemesi adına asimetrik şoklara karşı korunması gerekliliğini de doğurmaktadır.10
Ayrıca, AfCFTA’nın iklim değişikliği ve karbon salınımı ekseninde de stratejik bir rolü bulunmaktadır. Kıta içi ticaretin artmasıyla birincil emtiaların kıta dışına nakliyesi ve işlenmiş ürünlerin dünyanın öbür ucundan geri ithal edilmesinden kaynaklanan döngüsel karbon emisyonları azalacaktır. Bu durum, Afrika ülkelerinin 2026 yılında tam olarak yürürlüğe girecek olan Avrupa Birliği Sınırda Karbon Düzenleme Mekanizmasına (CBAM) karşı kırılganlığını hafifletecek önemli bir savunma mekanizması işlevi görecektir.8 Fosil yakıtlara bağımlı taşıma sistemleri göz önüne alındığında, yerel değer ilavesi sadece ekonomik bir tercih değil, aynı zamanda küresel iklim politikalarına uyum bağlamında çevresel bir zorunluluktur.8
Sektörel Kırılımlar: Enerji Dönüşümü ve Katma Değerli Üretime Geçiş
Afrika ülkelerinin ihracat portföyleri, hem geleneksel fosil yakıtlarda hem de geleceğin yeşil teknolojilerinde küresel tedarik zincirleri için hayati öneme sahiptir. Kıtanın ihracat potansiyelini belirleyen temel sektörel dinamikler; kritik minerallerin yönetimi, hidrokarbon projelerinin dönüşümü ve tarımsal sanayinin gelişimi olarak üç ana eksende şekillenmektedir.
Kritik Mineraller, Lityum Değer Ekleme Stratejileri
Küresel enerji dönüşümü, elektrikli araçlar (EV) ve yenilenebilir enerji altyapıları, Afrika’nın mineral zenginliğini yeni bir stratejik boyuta taşımıştır. Özellikle elektrikli araç bataryalarında vazgeçilmez bir bileşen olan lityum üretiminde, Afrika’nın en büyük rezervlerine sahip olan Zimbabve küresel bir odak noktası haline gelmiştir. Zimbabve, 2023 yılında 826.000 metrik tonun üzerinde lityum üretimi gerçekleştirerek sektörde ana oyunculardan biri olmuştur.11 Ancak ülke, ekonomik bağımsızlık ve sanayileşme hedefleri doğrultusunda önce değer kat politikası güderek, 2026-2027 yılları itibarıyla lityum konsantrelerinin ve işlenmemiş madenlerin ihracatını tamamen yasaklamayı planladığını duyurmuştur.12 Bu keskin politika değişikliği, lityum sülfat ve batarya sınıfı ürünler üreten yerel rafinerilerin kurulmasını zorunlu kılarak Zimbabve’yi değer zincirinde hammadde tedarikçisi konumundan kimyasal işleme merkezine taşımayı amaçlamaktadır. Yabancı maden şirketlerinin yerel işleme tesisleri kurmadan ihracat lisansı alamayacak olması, uzun vadede ülkenin teknolojik kapasitesini artıracak bir hamle olarak görülse de, yeterli enerji altyapısı ve sermaye birikimi olmadan uygulanan bu tür yasaklar kısa vadede arz darboğazlarına ve yatırımcı çekingenliğine yol açma riski barındırmaktadır.11
Benzer bir dinamik Demokratik Kongo Cumhuriyeti (KDC) için de geçerlidir. Dünyanın en büyük kobalt ve önde gelen bakır üreticilerinden olan KDC, ihracatının neredeyse tamamını bu stratejik metaller üzerine inşa etmiştir.14 2012 verilerinde rafine edilmemiş bakır ve katotlar ön plandayken, güncel verilerde rafine bakırın ilk sıraya yükselmesi, madencilik sektöründe kısmi bir değer ekleme sürecinin başladığını göstermektedir. Ancak bu katma değerin büyük bir kısmı, kıta içinde değil, Çin gibi ülkelerdeki çok uluslu şirketlerin rafinerilerinde maksimize edilmektedir.
Hidrokarbonlar ve LNG Projeleri: Fırsatlar ve Atıl Varlık Riskleri
Doğu ve Batı Afrika kıyılarında yeni keşfedilen devasa doğal gaz rezervleri, Sıvılaştırılmış Doğal Gaz (LNG) ihracatını kıtanın ana jeo-ekonomik argümanlarından biri haline getirmektedir. Tanzanya, 57 trilyon fit küp olarak tahmin edilen kanıtlanmış açık deniz doğal gaz rezervini ticarileştirmek amacıyla 42 milyar dolarlık mega bir LNG tesisi projesini hayata geçirmeye hazırlanmaktadır; bu proje, tamamlandığında Doğu Afrika’yı Asya pazarları için yeni bir enerji tedarik merkezi konumuna getirecektir.15
Diğer taraftan Batı Afrika’da Senegal ve Moritanya, ortaklaşa yürüttükleri Greater Tortue Ahmeyim (GTA) projesi kapsamında 2024 ve 2025 yıllarında LNG ve petrol üretimine başlayarak tarihlerinde ilk kez küresel hidrokarbon ihracatçıları arasına katılmışlardır.17 Senegal’de başlayan bu petrol ve gaz üretiminin, ülkenin GSYH büyümesini %8 seviyelerine taşıması ve kronik cari açığı önemli ölçüde daraltması beklenmektedir.18 Ancak küresel enerji dönüşümü hızlanırken, bu mega altyapı projelerinin atıl varlık riskine karşı dikkatle yönetilmesi gerekmektedir. Uluslararası Enerji Ajansı (IEA) projeksiyonlarına göre, Avrupa ve Asya pazarlarında fosil gaz talebinin bu on yılın sonunda zirveye ulaşması ve ardından düşüşe geçmesi beklenmektedir.19 Bu durum, yeni faaliyete geçen LNG projelerinin uzun vadeli kârlılığını tehdit etmekte ve Afrika ülkelerinin fosil yakıtlara dayalı büyüme stratejilerini yeniden gözden geçirmelerini zorunlu kılmaktadır.20
Bu riski dengelemek adına kıtanın büyük bir bölümü Yeşil Hidrojen üretimine odaklanmaktadır. Namibya, Moritanya, Güney Afrika ve Mısır gibi yüksek güneş ve rüzgar enerjisi potansiyeline sahip ülkelerde yoğunlaşan mega projelerle, Afrika’nın 2050 yılına kadar yıllık 20 ila 40 milyon ton yeşil hidrojen ihraç etme kapasitesine ulaşabileceği öngörülmektedir.22 Kıtanın sahip olduğu yaklaşık 350 GW’lık potansiyel rüzgar ve güneş enerjisi projelerinin %61’i (yaklaşık 216 GW), iç tüketimden ziyade doğrudan Avrupa’ya ihraç edilmek üzere yeşil hidrojen üretimine tahsis edilmiştir.24 Bu durum, bir yandan Afrika’yı küresel yeşil enerjinin kalbi yapma potansiyeli taşırken, diğer yandan kıtanın kendi kronik enerji yoksulluğunu çözmeden doğrudan ihracat pazarlarına odaklanmasının yarattığı fırsat maliyetleri ve finansman açıkları (yıllık 100 milyar dolar üzeri yatırım ihtiyacı) nedeniyle eleştirilmektedir.24
Tarımsal Değer Zincirleri ve İmalat Sanayisinin Yükselişi
Tarım sektörü kıtanın en geleneksel gelir kaynağı ve istihdam deposu olmakla birlikte, katma değerli işleme alanında atılan somut adımlar dikkat çekicidir. Dünyanın açık ara en büyük kakao üreticisi olan Fildişi Sahili, ürettiği kakaonun asgari %50’sini (yaklaşık 1.06 milyon ton kapasiteye tekabül etmektedir) 2026 yılına kadar kendi sınırları içinde işlemeyi stratejik bir devlet hedefi haline getirmiştir.26 Bu vizyon, ham çekirdek ihracatından elde edilen değerin, yerel fabrikalarda kakao yağı, tozu ve likörü gibi ara mamullere dönüştürülerek ton başına yaklaşık 900 ila 1200 dolar arasında ek katma değer yaratılmasını sağlamaktadır.26 Bu dikey entegrasyon çabası, sadece döviz girdisini artırmakla kalmamakta, aynı zamanda on binlerce kişiye endüstriyel istihdam sağlayarak emtia bağımlılığından çıkışın en somut örneğini teşkil etmektedir.27
İmalat sanayiinde ise Fas otomotiv ve havacılık sektörlerinde kıta için tartışmasız bir rol model oluşturmuştur. Akılcı teşvik politikaları ve coğrafi avantajını kullanarak yabancı yatırımları çeken Fas’ta, 2024 yılı itibarıyla binek otomobil ihracatı, toplam ihracatın %14,9’unu oluşturarak geleneksel fosfat ihracatını geride bırakmış ve ilk sıraya yerleşmiştir.28 Otomotivin yanı sıra izole kablo ve havacılık parçaları ihracatındaki muazzam artış, Fas’ın Avrupa tedarik zincirlerine ne derece güçlü entegre olduğunu kanıtlamaktadır.28
Diğer taraftan Etiyopya, devlet destekli Endüstriyel Parklar aracılığıyla tekstil ve hazır giyim alanında küresel bir üretim merkezi olma hedefiyle yola çıkmıştır. Bu parklar, ülkenin imalat ihracatında önemli bir paya sahip olmuş ve ABD pazarına yönelik ciddi bir ivme yakalamıştır. Ancak, yaşanan iç çatışmalar ve siyasi gerilimler nedeniyle ülkenin Afrika Büyüme ve Fırsat Yasası (AGOA) kapsamından çıkarılması, gümrüksüz erişim avantajını ortadan kaldırmış ve ihracat gelirlerinde sert düşüşlere neden olmuştur.30 Bu durum, ihracata dayalı sanayileşme stratejilerinde uluslararası siyasi ilişkilerin ve pazar çeşitlendirmesinin ne denli hayati olduğunu acı bir şekilde ortaya koymuştur.
Kapsamlı Bölgesel İhracat Analizleri ve Ülke Profilleri (2012 – 2024/2026 Dönüşümü)
Kıtanın devasa ve heterojen yapısını doğru analiz edebilmek için, sunulan veriler ışığında 54 Afrika ülkesinin 2012 yılına ait ihracat yapıları ile güncel durumları bölgesel olarak sınıflandırılarak karşılaştırılmıştır.
- Kuzey Afrika: Sanayileşme ve Hidrokarbonların Kesişimi
Kuzey Afrika bölgesi, kıtanın Avrupa’ya coğrafi yakınlığını en iyi kullanan, gelişmiş liman altyapısı sayesinde imalat ve ağır sanayi sektörlerinde görece ileri düzeyde olan bloğudur.
| Ülke | 2012 Ana İhracat Kalemleri ve Oranları | Güncel İhracat Sıralaması (2024-2026) | Yapısal Dönüşüm ve Analiz |
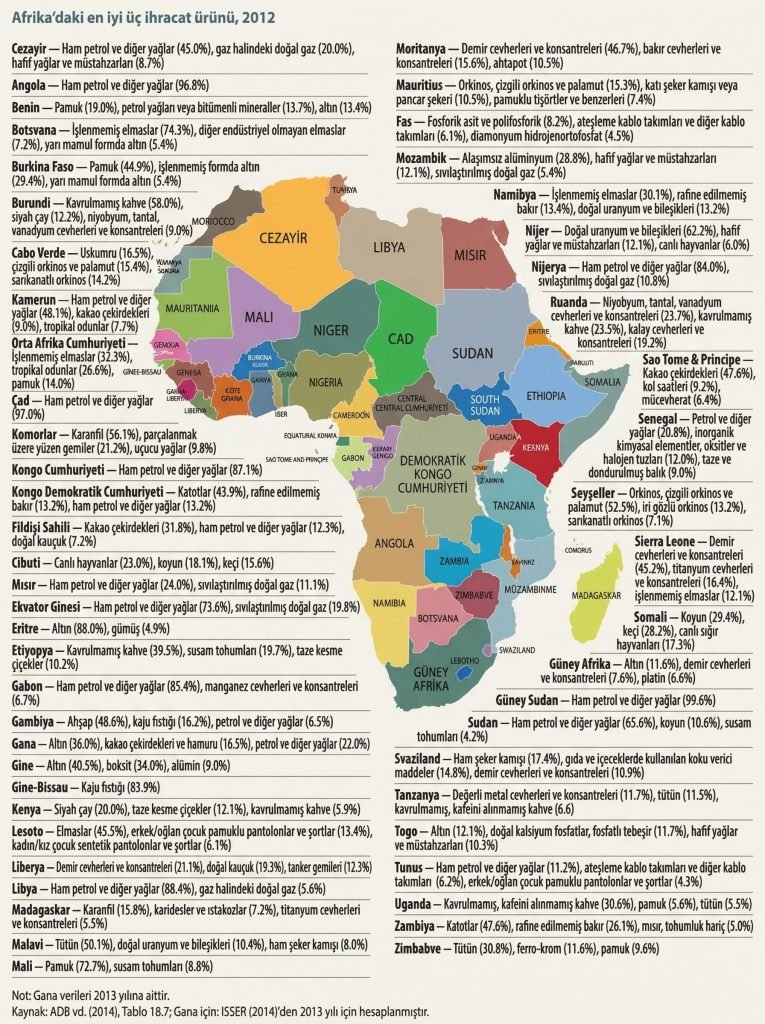
| Cezayir | Ham Petrol (%45,0), Doğal Gaz (%20,0), Hafif Yağlar (%8,7) | 1. Mineral Yakıtlar/Yağlar (%91,3), 2. Gübreler (%2,2), 3. İnorganik Kim. (%1,8) | Makroekonomik yapı tamamen hidrokarbonlara hapsolmuştur. Aradan geçen on yılı aşkın sürede çeşitlendirme sağlanamamıştır. |
| Fas | Fosforik Asit (%8,2), Kablo Takımları (%6,1), Diamonyum (%4,5) | 1. Kimyasal Gübreler, 2. Binek Otomobiller, 3. İzole Tel/Kablo | Tarımsal kimyasallardaki (OCP) liderliğini korurken, binek otomobil ihracatını bir numaralı endüstriyel kalem haline getirerek muazzam bir yapısal dönüşüm başarmıştır. |
| Mısır | Ham Petrol (%24,0), Sıvılaştırılmış Doğal Gaz (%11,1) | 1. Petrol Yağları, 2. Kimyasal Gübreler, 3. Plastikler ve Gıda Ürünleri | Endüstriyel çeşitliliği en yüksek ülkelerdendir. Süveyş Kanalı gelirlerinin yanı sıra, petrokimya, gübre ve gıda işleme sektörleri dış ticareti ayakta tutmaktadır. |
| Libya | Ham Petrol (%88,4), Gaz Halindeki Doğal Gaz (%5,6) | 1. Ham Petrol, 2. Petrol Gazı, 3. Altın | İhracat gelirlerinin %60’tan fazlası hidrokarbon kaynaklarına dayanmaktadır. Siyasi istikrarsızlık üretim hacimlerini doğrudan etkilemektedir. |
| Tunus | Ham Petrol (%11,2), Kablo Takımları (%6,2), Pamuklu Pantolon (%4,3) | 1. Giyim, 2. Elektrikli Makineler, 3. Zeytinyağı | Avrupa tedarik zincirlerine güçlü bir şekilde entegre olmuştur. Hafif imalat, elektrik bileşenleri ve tarıma dayalı sanayi ihracatın belkemiğidir. |
| Moritanya | Demir Cevheri (%46,7), Bakır Cevheri (%15,6), Ahtapot (%10,5) | 1. Demir Cevheri, 2. Altın, 3. Balık Ürünleri | Demir cevheri ekonomiyi domine etmektedir. Ancak Senegal ile ortak yürütülen GTA projesi sayesinde LNG ihracatçısı unvanını yeni kazanmıştır. |
Kuzey Afrika bloğunda Fas ve Tunus, imalat sanayii entegrasyonu (özellikle Avrupa pazarına yönelik tekstil, elektrikli parçalar ve otomotiv) ile emtia bağımlılığından sıyrılmayı başaran nadir örneklerdir. Buna karşılık, Cezayir ve Libya’nın neredeyse tamamen petrol ve gaza dayalı rentiyer devlet yapısı, bu ülkeleri küresel enerji fiyatlarındaki şoklara karşı savunmasız bırakmaya devam etmektedir. Moritanya ise demir cevheri ve balıkçılık gibi geleneksel alanlardan, yeni yeşil hidrojen ve LNG projelerine adım atarak enerji jeopolitiğinde konumunu güçlendirmektedir.
- Batı Afrika: Tarımsal Emtia ve Altına Hücum
Batı Afrika ekonomileri, pamuk, kakao, kaju gibi tarımsal ticari ürünler ve altın, petrol, boksit gibi yeraltı kaynaklarının ihracatı etrafında şekillenmektedir. Son on yılda bölgedeki en çarpıcı gelişme, tarımdan altına yöneliş olmuştur.
| Ülke | 2012 Ana İhracat Kalemleri ve Oranları | Güncel İhracat Sıralaması (2024-2026) | Yapısal Dönüşüm ve Analiz |
| Nijerya | Ham Petrol (%84,0), Sıvılaştırılmış Doğal Gaz (%10,8) | 1. Yakıtlar/Ham Petrol ve Gaz (%86,8), 2. Kakao (%4,6), 3. Gübreler (%1,6) | Kıtanın en büyük ekonomisi olmasına rağmen ihracatı tamamen petrole endekslidir. Tarım potansiyeli (kakao) görece küçük kalmıştır. |
| Fildişi Sahili | Kakao Çekirdekleri (%31,8), Ham Petrol (%12,3), Doğal Kauçuk (%7,2) | 1. Kakao Fasulyesi ve Ürünleri, 2. Kaju Fıstığı, 3. Kauçuk ve Pamuk | Tarımsal emtia liderliğini korurken, kakao yağı ve tozu gibi işlenmiş ürünlere geçiş hızlanmıştır. |
| Gana | Altın (%36,0), Kakao (%16,5), Ham Petrol (%22,0) | 1. Altın, 2. Kakao Çekirdeği, 3. Ham Petrol | Ekonominin üç saç ayağı (altın, kakao, petrol) yerini korumaktadır. Endüstriyel işleme kapasitesi artırılmaya çalışılmaktadır. |
| Senegal | Petrol ve Yağlar (%20,8), İnorganik Kim. (%12,0), Balık (%9,0) | 1. Altın, 2. Rafine Petrol, 3. Fosfat ve Balık Ürünleri | Geleneksel kalemlerin yanına altın eklenmiştir. Ayrıca 2024’te devreye alınan Sangomar sahası ile petrol üreticisi konumuna geçmiştir. |
| Mali | Pamuk (%72,7), Susam Tohumları (%8,8) | 1. Altın, 2. Pamuk, 3. Canlı Hayvan | Muazzam bir yapısal kayma yaşanmıştır. 2012’de tamamen pamuğa dayalı olan ekonomi, günümüzde yoğun bir şekilde altın madenciliğine bağımlı hale gelmiştir. |
| Burkina Faso | Pamuk (%44,9), İşlenmemiş Altın (%29,4), Yarı Mamul Altın (%5,4) | 1. Altın, 2. Pamuk, 3. Canlı Hayvan | Pamuktan altına doğru yaşanan kayma burada da belirgindir. Altın madenciliği ülkenin ana döviz kaynağı olmuştur. |
| Nijer | Doğal Uranyum (%62,2), Hafif Yağlar (%12,1), Canlı Hayvan (%6,0) | 1. Altın, 2. Yağlı Tohumlar, 3. Uranyum / Petrol | Yeraltı zenginlikleri (uranyum) stratejik önemini korurken, altın ve petrol ihracatı genel tabloda öne çıkmıştır. |
| Gine | Altın (%40,5), Boksit (%34,0), Alümin (%9,0) | 1. Altın, 2. Boksit, 3. Kakao/Kaju | Dünyanın en büyük boksit rezervlerine sahiptir ve alüminyum endüstrisi için vazgeçilmez bir tedarikçidir. |
| Gine-Bissau | Kaju Fıstığı (%83,9) | 1. Kaju, 2. Dondurulmuş Balık, 3. Odun/Ağaç Ürünleri | Monokültür ekonomisinin en net örneğidir. İhracatın neredeyse tamamı kaju fıstığına dayalı olup, Asya pazarlarına aşırı bağımlılık yaratmaktadır. |
| Gambiya | Ahşap (%48,6), Kaju Fıstığı (%16,2), Petrol Yağları (%6,5) | 1. Kaju, 2. Yer Fıstığı, 3. Balık Ürünleri | Sınırlı bir üretim tabanına sahiptir. Tarımsal ürünler (kaju ve yer fıstığı) ihracatın temel taşıdır. |
| Benin | Pamuk (%19,0), Petrol Yağları (%13,7), Altın (%13,4) | 1. Pamuk, 2. Soya Fasulyesi, 3. Kaju | Tarıma dayalı büyüme modelini sürdürmektedir. Pamuk ihracatın lokomotifidir ve Çin ile Hindistan pazarları kritiktir. |
| Togo | Altın (%12,1), Kalsiyum Fosfatlar (%11,7), Hafif Yağlar (%10,3) | 1. Petrol (Rafine/Re-eksport), 2. Fosfat, 3. Soya/Pamuk | Lome limanı sayesinde bölge için kritik bir lojistik merkez ve transit ticaret (re-eksport) düğümüdür. |
| Liberya | Demir Cevheri (%21,1), Doğal Kauçuk (%19,3), Gemiler (%12,3) | 1. Demir Cevheri, 2. Altın, 3. Yolcu ve Kargo Gemileri | Kauçuk ve demir cevheri tarihsel gelir kaynağı iken, elverişli bayrak uygulaması gemi kayıt/ihracat istatistiklerini yapay olarak yükseltmektedir. |
| Sierra Leone | Demir Cevheri (%45,2), Titanyum Cevheri (%16,4), Elmas (%12,1) | 1. Titanyum Cevheri, 2. Demir Cevheri, 3. Kakao/Elmas | Zengin maden yataklarına rağmen kronik altyapı yetersizliği madenlerin işlenmeden ham olarak satılmasına yol açmaktadır. |
| Cabo Verde | Uskumru (%16,5), Orkinos Türleri (%29,6) | 1. Balık (İşlenmiş), 2. Giyim, 3. Ayakkabı/Yedek Parça | Bir ada ekonomisi olarak deniz ürünleri işleme sektörüne ve Avrupa (İspanya/Portekiz) pazarına entegredir. |
Batı Afrika’da Nijerya’nın devasa petrol geliri Hollanda Hastalığı (Dutch Disease) belirtileri göstererek diğer sektörlerin (özellikle tarım ve imalat) rekabet gücünü felç etmektedir. Diğer yandan, Sahel kuşağında yer alan Mali ve Burkina Faso gibi ülkelerde 2012 yılında ihracatın zirvesinde olan pamuğun yerini altına bırakması, kırsal kalkınmadan ziyade ekstraktif sektörlere dayalı, istihdam yaratmayan bir büyüme modelinin benimsendiğini göstermektedir. Gine-Bissau gibi ülkelerin sadece kaju fıstığına bağımlı olması, iklim krizinin etkilerine karşı bu ekonomileri son derece hassas kılmaktadır.
- Doğu Afrika ve Afrika Boynuzu: Tarım, Lojistik ve Hizmet Sektörünün Gücü
Doğu Afrika, yer altı mineral kaynaklarının görece daha az olduğu, ancak tarım, hayvancılık, lojistik (liman hizmetleri) ve modern hizmet sektörünün (turizm, ICT) güçlü olduğu bir ekosistemdir.
| Ülke | 2012 Ana İhracat Kalemleri ve Oranları | Güncel İhracat Sıralaması (2024-2026) | Yapısal Dönüşüm ve Analiz |
| Kenya | Siyah Çay (%20,0), Kesme Çiçek (%12,1), Kahve (%5,9) | 1. Çay, 2. Bahçecilik (Kesme Çiçek/Sebze), 3. Kahve/Sanayi Ür. | Doğu Afrika’nın ticaret ve teknoloji merkezidir. Tarımsal ürünlerini soğuk hava zincirleri ve gelişmiş kargo ağlarıyla küresel pazarlara hızla ulaştırmaktadır. |
| Etiyopya | Kahve (%39,5), Susam (%19,7), Kesme Çiçek (%10,2) | 1. Kahve, 2. Altın, 3. Yağlı Tohumlar | Kahve ekonominin can damarıdır. Tekstil ve imalata yönelik endüstriyel atılımları olsa da ihracatın zirvesi halen tarım ve altından oluşmaktadır. |
| Tanzanya | Değerli Metal Cevheri (%11,7), Tütün (%11,5), Kahve (%6,6) | 1. Altın, 2. Kaju Fıstığı, 3. Kahve ve Baharatlar | Altın madenciliği bir numaralı kalemdir. Gelecek on yılda hayata geçecek devasa LNG yatırımları ihracat yapısını kökten değiştirecektir. |
| Uganda | Kahve (%30,6), Pamuk (%5,6), Tütün (%5,5) | 1. Altın, 2. Kahve, 3. Balık ve Çiçek | Kahve ihracatına dayalı ekonomide, altın madenciliğindeki ve rafinasyonundaki patlama ihracat sıralamasını tersyüz etmiştir. |
| Ruanda | Niyobyum/Tantal (%23,7), Kahve (%23,5), Kalay (%19,2) | 1. Altın, 2. Niyobyum/Tantal, 3. Kahve | Değerli mineraller ve tarım ürünleri ağırlıklıdır. Mal ihracatına ek olarak 2024’te 647 milyon dolarlık turizm (MICE) geliri ile dikkat çekmektedir. |
| Cibuti | Canlı Hayvan (%23,0), Koyun (%18,1), Keçi (%15,6) | 1. Palm Yağı (Re-eksport), 2. Canlı Hayvan, 3. Tohum Yağları | Tamamen jeopolitik konumundan beslenen bir lojistik merkezdir. İhracatın büyük kısmı Etiyopya odaklı re-eksport ürünleridir. |
| Somali | Koyun (%29,4), Keçi (%28,2), Canlı Sığır (%17,3) | 1. Keçi/Canlı Hayvan, 2. Yağlı Tohumlar, 3. Diğer Hayvanlar | Geleneksel hayvancılık ekonomisi değişmemiştir. Körfez ülkeleri pazarın neredeyse tamamını oluşturmaktadır. |
| Güney Sudan | Ham Petrol (%99,6) | 1. Ham Petrol (>%87), 2. Rafine Petrol, 3. Hurda Metaller | Sudan üzerinden boru hatlarıyla petrol ihraç etmektedir. İhracat çeşitliliği yok denecek kadar azdır. |
| Sudan | Ham Petrol (%65,6), Koyun (%10,6), Susam (%4,2) | 1. Canlı Hayvan, 2. Ham Petrol, 3. Yağlı Tohumlar | İç savaşlar ve istikrarsızlık petrol üretimini zedelemiş, tarım ve hayvancılık zorunlu olarak tekrar ön plana çıkmıştır. |
| Burundi | Kahve (%58,0), Çay (%12,2), Niyobyum/Tantal (%9,0) | 1. Altın, 2. Kahve, 3. Çay | Denize kıyısı olmaması nedeniyle lojistik maliyetleri yüksektir. İşlenmemiş altın, kahvenin tahtını sallayarak ilk sıraya yerleşmiştir. |
| Eritre | Altın (%88,0), Gümüş (%4,9) | 1. Cevher/Cüruf (%95,6), 2. Giyim, 3. Eczacılık Ürünleri | Bakır, altın ve çinko gibi metal cevherleri ihracatı domine etmektedir. İzolasyonist politikalar dış ticareti sınırlamaktadır. |
Doğu Afrika, iklim değişikliğinin en doğrudan tehdit ettiği bölgelerden biridir. Kenya ve Etiyopya’nın çay ve kahve ihracatı, küresel ısınmaya karşı yüksek risk taşımaktadır. Uganda, Ruanda ve Burundi’de altının geleneksel tarım ürünlerini geride bırakarak ihracatın tepesine yerleşmesi, bölgede yoğunlaşan madencilik faaliyetlerinin göstergesidir. Ruanda’nın stratejik vizyonu, sadece mal ihracatına dayanmamakta; MICE (Kongre, Toplantı ve Etkinlik) turizmine yapılan devasa yatırımlar sayesinde hizmet ihracatında Afrika’da benzersiz bir rol model oluşturmaktadır.32
- Orta Afrika: Ekstraktif Endüstrilerin Hakimiyeti ve İşlenmemiş Kaynaklar
Orta Afrika, tropikal yağmur ormanlarının yanı sıra küresel sanayinin ihtiyaç duyduğu stratejik maden yataklarına (bakır, kobalt) ve geniş petrol rezervlerine ev sahipliği yapmaktadır.
| Ülke | 2012 Ana İhracat Kalemleri ve Oranları | Güncel İhracat Sıralaması (2024-2026) | Yapısal Dönüşüm ve Analiz |
| Kongo Dem. Cum. | Katotlar (%43,9), Rafine Edilmemiş Bakır (%13,2), Petrol (%13,2) | 1. Rafine Bakır, 2. Altın, 3. Bakır Cevheri/Kobalt | Elektrikli araç teknolojileri için küresel tedarik zincirinin merkezidir. Rafine bakır oranının artması, maden zenginleştirme çabalarının sonucudur. |
| Angola | Ham Petrol ve Yağlar (%96,8) | 1. Ham Petrol, 2. Elmas, 3. Rafine Petrol | İhracatının %90’ı halen hidrokarbonlara dayanmaktadır. Küresel petrol fiyatlarındaki dalgalanmalar ekonominin tek belirleyicisidir. |
| Kamerun | Ham Petrol (%48,1), Kakao (%9,0), Tropikal Odun (%7,7) | 1. Ham Petrol, 2. Kakao Çekirdeği, 3. İşlenmemiş Ağaç | Bölgedeki diğer ülkelere göre daha dengeli bir portföyü vardır. Tarım (kakao) ve ormancılık ürünleri petrolü desteklemektedir. |
| Kongo Cumhuriyeti | Ham Petrol (%87,1) | 1. Mineral Yakıtlar (%55,1), 2. Ağaç/Ahşap (%14,5), 3. Bakır | Petrol bağımlılığı bir miktar azalsa da halen yüksektir. Kereste ihracatı ekonominin en önemli ikinci döviz kaynağıdır. |
| Gabon | Ham Petrol (%85,4), Manganez Cevherleri (%6,7) | 1. Ham Petrol, 2. İşlenmemiş Ağaç, 3. Manganez Cevheri | Petrol ve manganez ihracatı baskındır. Orman ürünleri ihracatında yerel katma değer yaratma politikaları devreye alınmıştır. |
| Ekvator Ginesi | Ham Petrol (%73,6), Sıvılaştırılmış Doğal Gaz (%19,8) | 1. Ham Petrol, 2. Petrol Gazı, 3. Alkol Türevleri | İhracatın %90’dan fazlası petrol ve LNG’ye dayanmaktadır. Yeni yatırımların olmaması üretimi tehdit etmektedir. |
| Çad | Ham Petrol ve Yağlar (%97,0) | 1. Mineral Yakıtlar (%92,0), 2. Yağlı Tohumlar, 3. Reçineler | Denize çıkışı olmaması nedeniyle petrol ihracatını boru hatlarıyla yapmaktadır. Yapısal dönüşüm belirtisi yoktur. |
| Orta Afrika Cum. | İşlenmemiş Elmas (%32,3), Odun (%26,6), Pamuk (%14,0) | 1. Uzay/Hava Taşıtları Parçaları, 2. İnciler/Elmas, 3. Metaller | Kayıt dışı elmas ve altın ticareti yaygındır. Resmi istatistiklerdeki hava taşıtları verisi muhtemel bir re-eksport kaydıdır. |
| Sao Tome ve P. | Kakao (%47,6), Saatler (%9,2), Mücevherat (%6,4) | 1. Kakao Çekirdeği, 2. Palm Yağı, 3. Hurda Gemiler | Mikro ada ekonomisi kaliteli kakao çekirdeği üretimine bel bağlamıştır; üretim hacmi düşük ancak birim değeri yüksektir. |
Bu bölgedeki ülkelerin temel karakteristik özelliği, sermaye yoğun ekstraktif endüstrilere olan ağır bağımlılıktır. Demokratik Kongo Cumhuriyeti’nin kobalt ve bakır rezervleri, ülkeyi küresel yeşil dönüşümün kalbine yerleştirmesine rağmen, rafinasyon ve batarya üretimi gibi yüksek teknoloji gerektiren işlemlerin kıta dışında yapılması, asıl ekonomik değerin kaybedilmesine neden olmaktadır. Angola, Ekvator Ginesi ve Çad gibi ülkelerdeki kronik petrol bağımlılığı, Birleşmiş Milletlerin dikkat çektiği ihracat çeşitlendirmesi eksikliği sendromunun en dramatik örnekleridir.4
- Güney Afrika: Gelişmiş Finansal Altyapı ve Kıymetli Madenler
Afrika’nın sanayileşme seviyesi en yüksek bölgesi olan Güney Afrika havzası, değerli metal (platin, elmas, uranyum) ihracatının yanı sıra otomotiv ve makine gibi endüstriyel ürünlerin de ticaret merkezidir.
| Ülke | 2012 Ana İhracat Kalemleri ve Oranları | Güncel İhracat Sıralaması (2024-2026) | Yapısal Dönüşüm ve Analiz |
| Güney Afrika | Altın (%11,6), Demir Cevheri (%7,6), Platin (%6,6) | 1. İşlenmemiş Platin, 2. İşlenmemiş Altın, 3. Otomobiller | Kıtanın tartışmasız sanayi devidir. Madencilik altyapısı kadar otomotiv, beyaz eşya ve kimya endüstrilerinde de güçlü bir ihracatçı konumundadır. |
| Botsvana | İşlenmemiş Elmas (%74,3), Altın (%5,4) | 1. Elmas, 2. Bakır Cevheri, 3. İzole Tel | Ekonominin mutlak itici gücü elmas sektörüdür. Dünyanın önde gelen elmas üreticilerinden olup, kesim işlemlerini yerelleştirme çabasındadır. |
| Namibya | İşlenmemiş Elmas (%30,1), Bakır (%13,4), Uranyum (%13,2) | 1. Elmas, 2. Uranyum, 3. Bakır / Altın | Uranyum ihracatında küresel bir güçtür. Önümüzdeki yıllarda yeşil hidrojen projeleriyle ihracat portföyünü çeşitlendirecektir. |
| Zimbabve | Tütün (%30,8), Ferro-Krom (%11,6), Pamuk (%9,6) | 1. Altın, 2. Tütün, 3. Nikel / Lityum | Tütünden madenlere doğru sert bir geçiş yaşanmıştır. Yeni yürürlüğe konan lityum ihracat yasağı, yerel rafineri yatırımlarını zorunlu kılmaktadır. |
| Mozambik | Alüminyum (%28,8), Hafif Yağlar (%12,1), Gaz (%5,4) | 1. Kömür, 2. Petrol Gazı (LNG), 3. Alüminyum | Kömür ve özellikle yeni LNG yatırımları ihracatın seyrini değiştirmiştir. Alüminyum tesisleri Güney Afrika elektriğiyle çalışmaktadır. |
| Zambiya | Katotlar (%47,6), Bakır (%26,1), Mısır (%5,0) | 1. Bakır, 2. Altın, 3. Değerli Taşlar | Bakır fiyatları ekonominin barometresidir. Bakır levha, katot ve cevherleri ihracatın büyük kısmını domine etmektedir. |
| Malavi | Tütün (%50,1), Uranyum (%10,4), Şeker Kamışı (%8,0) | 1. Tütün, 2. Kuru Baklagiller, 3. Çay | Dünyanın önde gelen tütün üreticilerindendir. Küresel sigara karşıtı eğilimler, bu monokültür ekonomisi için varoluşsal bir risk taşımaktadır. |
| Lesotho | Elmas (%45,5), Pamuklu Pantolon (%13,4) | 1. Elmas, 2. Su, 3. Giyim (Tekstil) | Güney Afrika içine hapsolmuş bir enklavdır. Tekstil (ABD pazarına yönelik) ve Güney Afrika’ya su satışı temel döviz kaynağıdır. |
| Esvatini | Şeker Kamışı (%17,4), Koku Vericiler (%14,8), Demir (%10,9) | 1. Uçucu Yağlar/Parfümeri (%28,9), 2. Şeker (%20,1), 3. Kimyasallar | Gıda işleme ve konsantre içecek sanayisi (uçucu yağlar) gelişmiştir. Şeker endüstrisi ihracatın geleneksel temelidir. |
Güney Afrika bölgesi, kıtanın geri kalanından farklı olarak maden zenginliğini belirli bir oranda yerel endüstriyle entegre edebilmiş ülkeler barındırmaktadır. Zimbabve’nin ham lityum ihracatını durdurarak katma değerli lityum sülfat/karbonat üretimine yönelmesi stratejisi, bütün bölgedeki madencilik sektörü için devrim niteliğinde bir emsal teşkil etmektedir.12 Güney Afrika Cumhuriyeti ise kıta içinde karmaşık teknolojik ürünler ihraç edebilen yegane aktör olarak, AfCFTA’nın sağlayacağı bölgesel ticari engellerin kalkmasından en çok fayda sağlayacak ekonomidir.
- Hint Okyanusu ve Batı Afrika Ada Ülkeleri
Ada ülkeleri genel olarak lojistik dezavantajlara sahip olsalar da, Mavi Ekonomi, lüks turizm, deniz ürünleri işleme ve niş tarımsal baharatlar etrafında rekabetçi avantajlar yaratmışlardır.
| Ülke | 2012 Ana İhracat Kalemleri ve Oranları | Güncel İhracat Sıralaması (2024-2026) | Yapısal Dönüşüm ve Analiz |
| Madagaskar | Karanfil (%15,8), Karides (%7,2), Titanyum (%5,5) | 1. Vanilya, 2. İşlenmemiş Nikel, 3. Karanfil | Dünyanın en büyük vanilya tedarikçisidir. Geleneksel baharatlara ek olarak madencilik (nikel) ihracatın tepe noktasına tırmanmıştır. |
| Mauritius | Orkinos (%15,3), Şeker (%10,5), Pamuklu Tişört (%7,4) | 1. İşlenmiş Balık, 2. Ham Şeker, 3. Giyim / Tekstil | Güçlü finans sektörüyle desteklenen ekonomide balık konservesi, lüks tekstil ve şeker üretimi istikrarlı bir şekilde ihracatı taşımaktadır. |
| Seyşeller | Orkinos (%52,5), İri Gözlü Orkinos (%13,2) | 1. Dondurulmuş/İşlenmiş Balık, 2. Tekneler/Gemiler, 3. Rafine Petrol | Ton balığı işlemeciliğinde Afrika’nın lideridir. Yüksek gelir seviyesi turizm ve deniz ürünleri ihracatından beslenmektedir. |
| Komorlar | Karanfil (%56,1), Gemi Parçaları (%21,2), Uçucu Yağ (%9,8) | 1. Karanfil, 2. Uçucu Yağlar (Ylang-Ylang), 3. Vanilya | İhracat tabanı çok dardır. Parfümeri sanayiine yönelik uçucu yağlar ve karanfil, ülke dış ticaretinin neredeyse tamamıdır. |
Ada ülkeleri, küresel iklim krizine (deniz seviyelerinin yükselmesi ve okyanus asitlenmesi) en duyarlı ekonomilerdir. Seyşeller ve Mauritius, Hint Okyanusu’ndaki balıkçılık potansiyelini konserveleme gibi endüstriyel süreçlerle birleştirerek Avrupa pazarı için büyük bir tedarik merkezi haline gelmişlerdir.35 Madagaskar ve Komorlar ise vanilya ve karanfil gibi yüksek birim değerli ve ikame edilmesi zor baharatlarda küresel ölçekte dominant aktörler olmayı sürdürmüşlerdir.
UNCTAD İhracat Çeşitlendirmesi Sorunu ve Risk Yönetimi
Yukarıda detaylandırılan bölgesel tabloların gösterdiği en net gerçek, Afrika ülkelerinin çok büyük bir kısmının emtia bağımlısı kategorisinden çıkamadığıdır. Bu yapısal bağımlılık, sadece ulusal gelirlerin küresel borsalardaki spekülasyonlara kurban gitmesine neden olmakla kalmaz; aynı zamanda hükümetlerin uzun vadeli makroekonomik planlama yeteneğini de felç eder.
Nijerya’nın yaşadığı derin döviz krizleri veya Angola’nın enflasyonist şokları, küresel petrol varil fiyatlarındaki dalgalanmaların doğrudan ulusal ekonomiye sirayet etmesinin sonuçlarıdır. İhracatın çeşitlendirilememesi, her yıl işgücüne katılan milyonlarca Afrikalı genç için yeterli istihdam yaratılamaması demektir; zira petrol, gaz ve endüstriyel madencilik gibi ekstraktif sektörler sermaye yoğun sektörlerdir ve tabana yayılan bir iş gücü talebi yaratmazlar. Buna karşılık; tarımsal sanayi, tekstil, ayakkabı ve finansal hizmetler gibi alanlara yönelik ihracat, hem çok daha yüksek bir istihdam çarpanına sahiptir hem de küresel değer zincirlerinde kâr marjının daha büyük kısmının ülkede kalmasını sağlar. UNCTAD raporları da tam olarak bu noktaya parmak basmakta, Afrika’nın hayatta kalabilmesi için bilgi yoğun hizmetlere geçiş yapmasının varoluşsal bir zorunluluk olduğunu belirtmektedir.4
Sonuç ve Stratejik Öngörüler
Analiz edilen makroekonomik veriler, on yılı aşan sektörel trendler ve 54 ülkenin güncel dış ticaret yapıları göz önüne alındığında, Afrika kıtasının ihracat potansiyeline ve küresel ticaretteki konumlanmasına yönelik şu temel çıkarımlar yapılabilir:
İlk olarak, Afrika Kıtasal Serbest Ticaret Bölgesi’nin (AfCFTA) ilerleyen yıllarda tam kapasiteyle çalışmaya başlaması, işlenmiş endüstriyel ürünlerin kıta içi ticaretini katlayarak artıracaktır. İklim değişikliği ile mücadele kapsamında nakliye kaynaklı emisyonların azaltılmasını destekleyen bu anlaşma, kıtayı yabancı mamul malların bir çöplüğü olmaktan çıkarıp kendi kendine yeten dev bir pazar haline getirecektir.
İkinci olarak, madencilikte başlayan Zenginleştirme devrimi, kıta çapında bir standart haline gelme eğilimindedir. Zimbabve’nin lityum konsantre ihracatını yasaklayarak üretim süreçlerini içeriye çekmesi 12, emsal teşkil eden bir egemenlik adımıdır. Gelecek on yılda, Kongo DC, Zambiya ve Gine gibi ülkelerin de kobalt, boksit ve bakırda yalnızca ham madde ihracatı modelini terk ederek, üretim hatlarını içeri çeken zorlayıcı gümrük, vergi ve kota politikaları uygulaması kaçınılmaz görünmektedir.
Üçüncü olarak, enerji ihracatında eşi görülmemiş bir ikili dönüşüm yaşanmaktadır. Bir yanda Tanzanya, Mozambik ve Senegal gibi ülkeler milyarlarca dolarlık LNG yatırımlarıyla fosil yakıt pazarında kalan son fırsat pencerelerini değerlendirmeye çalışırken 15, diğer yanda Namibya, Mısır ve Fas gibi ülkeler Avrupa’nın devasa Yeşil Hidrojen talebine yanıt verecek sıfır karbonlu bir tedarik ağı örmektedir.37 Bu paralel ilerleyiş, hidrokarbon altyapılarının önümüzdeki yirmi yıl içinde bir atıl varlık haline gelme riskini barındırdığından dikkatle yönetilmelidir.
Sonuç olarak, Afrika kıtası için 2030 ve sonrasına giden yol; ham maddelerin topraktan çıkarılıp ilk gemiyle ihraç edildiği liman ekonomilerinden çıkmayı gerektirmektedir. Yeni yüzyılın Afrika’sı, bölgesel değer zincirlerinin akılcı politikalarla inşa edildiği, Fildişi Sahili’nin kakao fabrikaları 26, Ruanda’nın turizm merkezleri 32 ve Fas’ın otomotiv bantları 28 gibi üretken, yenilikçi ve hizmet odaklı endüstrilerin ön plana çıktığı bir kıtaya dönüşmek zorundadır. Dış ticaret uzmanları ve uluslararası yatırımcılar, salt ham madde alımı yerine; teknoloji transferine, altyapı inşasına ve insan kaynağının geliştirilmesine odaklandıkları ölçüde bu dinamik pazarda kalıcı ve sürdürülebilir bir büyüme sağlayabileceklerdir.
2012 yılında yapılan bir çalışmayı buraya örnek olarak bırakıyorum. Unutulmamalıdırki o günden bu güne köprülerin altından çok sular akmış ilgili veriler değişmiştir.
Alıntılanan çalışmalar
- How Africa’s Trade Structure Shifted From 2014 to 2024 | ANDAMAN PARTNERS, erişim tarihi Mart 28, 2026, https://andamanpartners.com/2025/11/how-africas-trade-structure-shifted-from-2014-to-2024/
- Sub-Saharan Africa Trade Summary 2023 | WITS | Text, erişim tarihi Mart 28, 2026, https://wits.worldbank.org/CountryProfile/en/Country/SSF/Year/LTST/Summarytext
- Sub-Saharan Africa Products Exports by country 2023 | WITS Data – World Bank, erişim tarihi Mart 28, 2026, https://wits.worldbank.org/CountryProfile/en/Country/SSF/Year/LTST/TradeFlow/Export/Partner/by-country/Product/Total
- UNCTAD urges African countries to rethink export diversification to survive economic shocks, erişim tarihi Mart 28, 2026, https://logistafrica.com/en/highlights/unctad-urges-african-countries-to-rethink-export-diversification-to-survive-economic-shocks/
- UNCTAD Calls on African Countries to Diversify Exports – VOA, erişim tarihi Mart 28, 2026, https://www.voanews.com/a/unctad-calls-on-african-countries-to-diversify-exports/6661530.html
- Resource Display: Implementing the AfCFTA Agreement and implications… – Global Trade Analysis Project (GTAP), erişim tarihi Mart 28, 2026, https://www.gtap.agecon.purdue.edu/resources/res_display.asp?RecordID=7312
- The future of African trade in the AfCFTA era – Brookings Institution, erişim tarihi Mart 28, 2026, https://www.brookings.edu/articles/the-future-of-african-trade-in-the-afcfta-era/
- African Trade Report 2024, erişim tarihi Mart 28, 2026, https://media.afreximbank.com/afrexim/African-Trade-Report_2024.pdf
- The AfCFTA – ISS African Futures, erişim tarihi Mart 28, 2026, https://futures.issafrica.org/thematic/08-afcfta/
- (PDF) The Role of AfCFTA in Export Diversification: A Causal Analysis of Trade Patterns in Africa – ResearchGate, erişim tarihi Mart 28, 2026, https://www.researchgate.net/publication/395792420_The_Role_of_AfCFTA_in_Export_Diversification_A_Causal_Analysis_of_Trade_Patterns_in_Africa
- Zimbabwe’s Lithium Pivot: Promises and Pitfalls of Mining – Boston University, erişim tarihi Mart 28, 2026, https://www.bu.edu/gdp/2026/03/23/zimbabwes-lithium-pivot-promises-and-pitfalls-of-mining/
- Sovereign Debt News Update No. 160: Zimbabwe’s Lithium Strategy: Maximising National Gains in a Chinese-Dominated Sector | Afronomicslaw, erişim tarihi Mart 28, 2026, https://www.afronomicslaw.org/index.php/category/african-sovereign-debt-justice-network-afsdjn/sovereign-debt-news-update-no-160-zimbabwes
- Zimbabwe’s export ban adds fresh support to rising lithium prices | Mysteel, erişim tarihi Mart 28, 2026, https://www.mysteel.net/analysis/5114040-zimbabwes-export-ban-adds-fresh-support-to-rising-lithium-prices
- EAC Exports, Imports, and Trade Partners | The Observatory of Economic Complexity, erişim tarihi Mart 28, 2026, https://oec.world/en/profile/international_organization/eac
- Tanzania to Showcase $40B Liquefied Natural Gas (LNG) Project, Gas Prospects at Invest in African Energy (IAE) 2024 – Construction Technology, erişim tarihi Mart 28, 2026, https://www.constructiontechnology.in/plant_equipments/Lubricants/tanzania-to-showcase-40b-liquefied-natural
- Tanzania expects to sign $42 billion mega LNG project before June, minister says, erişim tarihi Mart 28, 2026, https://www.cnbcafrica.com/2026/tanzania-expects-to-sign-42-billion-mega-lng-project-before-june-minister-says
- SENEGAL IN THE OFFSHORE OIL AND GAS ERA – Policy Center, erişim tarihi Mart 28, 2026, https://www.policycenter.ma/sites/default/files/2025-05/PB_29-25_%20%28Francis%20Perrin%29%20%28EN%29.pdf
- Senegal FC Rating Affirmed, LC Rating Lowered To | S&P Global Ratings, erişim tarihi Mart 28, 2026, https://www.spglobal.com/ratings/en/regulatory/article/-/view/type/HTML/id/3538031
- Senegal’s Gas-to-Power Ambitions: Securing Scale and Sustainability – Natural Resource Governance Institute, erişim tarihi Mart 28, 2026, https://resourcegovernance.org/sites/default/files/2024-07/Senegal-Gas-to-Power-Ambitions_Securing-Scale-Sustainability.pdf
- Senegal as an LNG Exporter Stranded asset risks in the transition – NewClimate Institute, erişim tarihi Mart 28, 2026, https://newclimate.org/sites/default/files/2024-01/Senegal%20as%20an%20LNG%20Exporter%20Stranded%20asset%20risks%20in%20the%20transition_dec2023.pdf
- Senegal’s Big LNG Gamble: Unpacking the risks – International Institute for Sustainable Development (IISD), erişim tarihi Mart 28, 2026, https://www.iisd.org/system/files/2024-09/senegal-lng-gamble.pdf
- The African Energy Transition Provides Opportunity – OpEd – Eurasia Review, erişim tarihi Mart 28, 2026, https://www.eurasiareview.com/13012026-the-african-energy-transition-provides-opportunity-oped/
- africa’s green hydrogen potential, erişim tarihi Mart 28, 2026, https://gh2.org/sites/default/files/2022-11/Africa%27s%20Green%20Hydrogen%20Potential.pdf
- Europe’s push for hydrogen diverts solar and wind potential from Africa, erişim tarihi Mart 28, 2026, https://globalenergymonitor.org/report/europes-push-for-hydrogen-diverts-solar-and-wind-potential-from-africa/
- How Africa can ensure it profits from the green hydrogen boom – African Business, erişim tarihi Mart 28, 2026, https://african.business/2025/09/energy-resources/how-africa-can-ensure-it-profits-from-the-green-hydrogen-boom
- Inside Côte D’Ivoire’s Cocoa Value-Chain Diversification: From Bean Exporter to Industrial Powerhouse – One Africa Markets, erişim tarihi Mart 28, 2026, https://www.oamarkets.com/articles/cote-divoire-cocoa-value-chain-diversification/
- Côte d’Ivoire’s cocoa economy: time to make the chocolate – ISS African Futures, erişim tarihi Mart 28, 2026, https://futures.issafrica.org/blog/2025/Cote-dIvoires-cocoa-economy-time-to-make-the-chocolate
- Automotive Industry Remains Morocco’s Top Export Sector in 2024, erişim tarihi Mart 28, 2026, https://en.hespress.com/116529-automotive-industry-remains-moroccos-top-export-sector-in-2024.html
- Foreign trade figures of Morocco – International Trade Portal, erişim tarihi Mart 28, 2026, https://www.lloydsbanktrade.com/en/market-potential/morocco/trade-profile
- World Bank Document, erişim tarihi Mart 28, 2026, https://documents1.worldbank.org/curated/en/099655006212230059/pdf/P1741950482f870a10a0f4001eb18dc6873.pdf
- Industrial Park exports decline amid market challenges | Capital Newspaper, erişim tarihi Mart 28, 2026, https://capitalethiopia.com/2024/07/22/industrial-park-exports-decline-amid-market-challenges/
- Rwanda – Market Overview – International Trade Administration, erişim tarihi Mart 28, 2026, https://www.trade.gov/country-commercial-guides/rwanda-market-overview
- Rwanda Development Board Annual Report Highlights Strong Economic Performance and Strategic Progress in 2024 – RDB, erişim tarihi Mart 28, 2026, https://rdb.rw/rwanda-development-board-annual-report-highlights-strong-economic-performance-and-strategic-progress-in-2024/
- Global Economic Diversification Index 2024 – Nasser Saidi & Associates, erişim tarihi Mart 28, 2026, https://nassersaidi.com/wp-content/uploads/2024/02/GEDI_2024_MBRSG_En_FINAL.pdf
- Seychelles (SYC) Exports, Imports, and Trade Partners | The Observatory of Economic Complexity, erişim tarihi Mart 28, 2026, https://oec.world/en/profile/country/syc
- Top Exports from Mauritius 2024, erişim tarihi Mart 28, 2026, https://www.worldstopexports.com/top-10-exports-from-mauritius/
- African Green Hydrogen Report | PtX Hub, erişim tarihi Mart 28, 2026, https://ptx-hub.org/wp-content/uploads/2025/06/African-Green-Hydrogen-Report-2025.pdf?utm_source=www.hydrogen-rising.com&utm_medium=referral&utm_campaign=africa-s-hydrogen-execution-gap-set-to-start-closing-by-2026